Terres Rares : Comment le Brésil est Devenu, en Quelques Mois, une Pièce Centrale du Jeu Mondial
Il y a deux jours à peine, une transaction de 2,8 milliards de dollars a discrètement scellé l’entrée du Brésil dans l’un des dossiers géopolitiques les plus tendus de la décennie. Voici pourquoi ce petit coin du Cerrado goianais intéresse désormais autant Washington que Paris.
Il existe des sujets qui semblent, au premier abord, réservés aux ingénieurs et aux diplomates — trop techniques, trop lointains pour concerner le grand public. Les terres rares appartiennent à cette catégorie, jusqu’au jour où l’on comprend qu’elles se cachent dans le moteur de chaque voiture électrique, dans chaque éolienne, dans chaque smartphone, et dans une bonne partie des systèmes de défense occidentaux. Ce jour-là, généralement, une pénurie ou une tension diplomatique vient de le rappeler brutalement au monde entier.
Ce 4 septembre 2026, l’entreprise américaine USA Rare Earth a annoncé la finalisation du rachat de Serra Verde, l’unique producteur commercial de terres rares du Brésil, installé à Minaçu, dans l’État de Goiás — à quelques centaines de kilomètres à peine de Goiânia. Montant de l’opération : environ 300 millions de dollars en numéraire, complétés par l’émission de plus de 126 millions d’actions, pour une valeur totale avoisinant 2,8 milliards de dollars. Ce n’est pas une simple transaction minière. C’est la première fois qu’une chaîne d’approvisionnement complète en terres rares — de la mine jusqu’à l’aimant fini — se construit en dehors de l’Asie, avec le Brésil comme maillon fondateur.
Des métaux qui ne sont pas vraiment rares
Le terme prête à confusion, et c’est précisément ce qui a longtemps empêché le grand public de saisir l’enjeu : les dix-sept éléments chimiques qui composent le groupe des terres rares — les quinze lanthanides, ainsi que le scandium et l’yttrium — ne sont pas rares au sens géologique du terme. On les trouve en abondance sur plusieurs continents. Ce qui est rare, en réalité, c’est leur concentration : ces métaux se présentent presque toujours mélangés à d’autres minéraux, dispersés en quantités infimes, ce qui rend leur extraction et surtout leur raffinage extraordinairement complexes et coûteux. C’est cette difficulté technique — et non une pénurie naturelle — qui a permis à un seul pays de dominer presque entièrement le marché mondial : la Chine.
Selon les estimations les plus récentes de l’USGS (United States Geological Survey), la Chine détiendrait environ 44 millions de tonnes de réserves, soit près de la moitié du total mondial, devant le Brésil, crédité de 21 millions de tonnes — la deuxième réserve mondiale, soit environ 23 % du total planétaire, selon l’Institut brésilien de minéralisation (Ibram). Mais posséder les réserves ne suffit pas : Pékin assure aujourd’hui environ 60 à 70 % de l’extraction minière mondiale, et surtout plus de 85 à 90 % des capacités de raffinage et de séparation, ainsi que près de 94 % de la fabrication mondiale d’aimants permanents à base de terres rares. C’est cette mainmise sur les étapes les plus techniques de la chaîne de valeur — et non sur les gisements eux-mêmes — qui constitue le véritable levier stratégique chinois.
Une arme commerciale utilisée sans détour
Ces derniers mois ont démontré, de façon spectaculaire, à quel point ce levier pouvait être actionné. En avril 2025, puis à nouveau à un rythme soutenu tout au long de 2025 et 2026, Pékin a imposé puis élargi un régime de licences d’exportation sur plusieurs éléments de terres rares et sur les aimants qui en dérivent — jusqu’à couvrir douze éléments distincts début octobre 2026. La mesure a eu des effets immédiats et concrets en Europe : selon l’association européenne des fournisseurs automobiles (CLEPA), plusieurs lignes de production ont dû fermer sur le continent dès juin 2025, les stocks d’aimants s’épuisant plus vite que les licences chinoises n’étaient délivrées. L’Atlantic Council a chiffré à 1 500 milliards de dollars les pertes économiques mondiales directement liées à ce durcissement.
La tension a culminé lors du sommet de l’APEC en Corée du Sud fin octobre 2025, où Xi Jinping et Donald Trump se sont entendus sur une trêve : la Chine acceptant de suspendre ses restrictions les plus récentes, les États-Unis abaissant en retour leurs tarifs douaniers sur les produits chinois. Un équilibre resté fragile — début septembre 2026, plusieurs fournisseurs chinois ont de nouveau suspendu certaines expéditions vers les États-Unis, invoquant des désaccords autour de la régulation américaine des technologies de communication, tandis que des retards similaires touchaient le Japon et l’Inde. Pour les industriels occidentaux, le message est clair depuis longtemps : tant que le raffinage restera concentré en Chine, aucun accord commercial, aussi solide soit-il, n’offrira de garantie définitive.
Le pari brésilien : de Minaçu à une chaîne mine-à-aimant
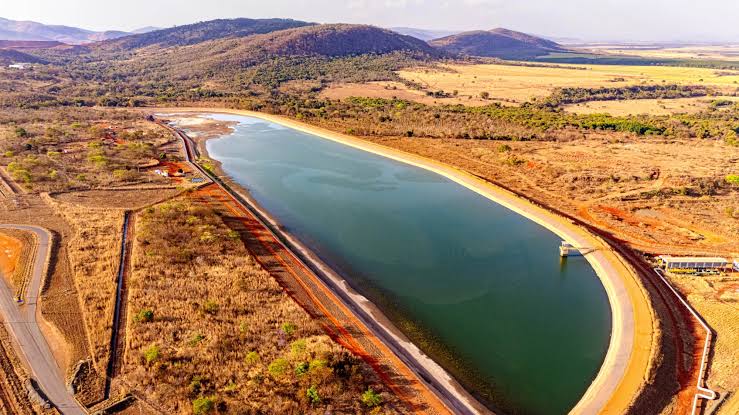
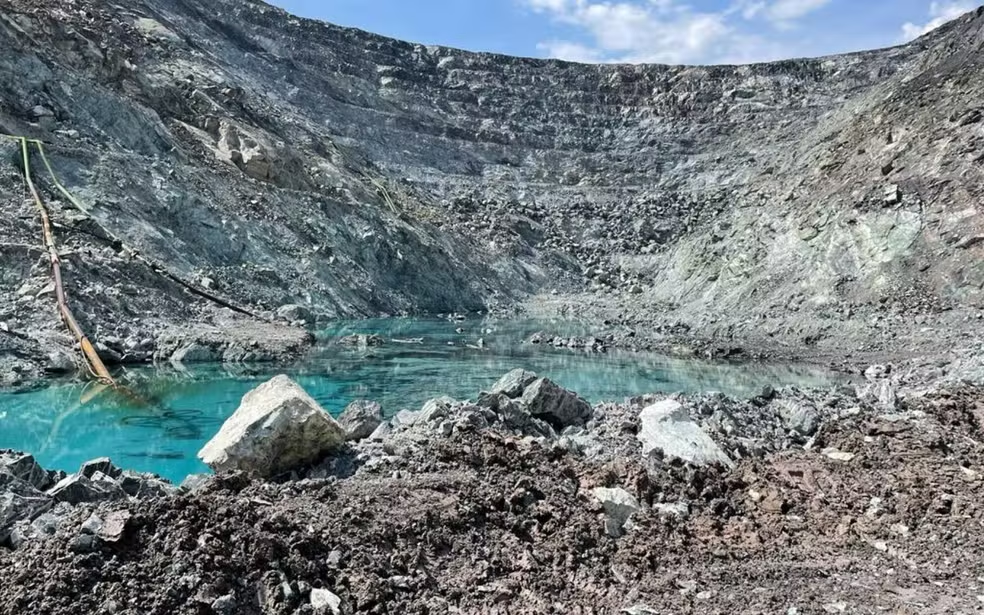
C’est dans ce contexte que le petit gisement de Pela Ema, à Minaçu, prend une importance disproportionnée par rapport à sa taille. Serra Verde y opère, depuis 2024, la seule mine commerciale de terres rares en activité au Brésil — et l’un des rares sites au monde, hors Asie, à exploiter un gisement d’argile ionique, considéré comme la principale source de terres rares lourdes, les plus critiques et les plus difficiles à obtenir ailleurs. L’objectif de production pour la fin de l’année 2026 est d’environ 4 000 tonnes d’oxydes de terres rares totaux, avec une deuxième phase visant 6 400 tonnes annuelles.
L’accord conclu avec USA Rare Earth ne se limite pas à un simple rachat : il associe la mine brésilienne aux capacités de raffinage, de séparation et de fabrication d’aimants du groupe américain, avec des opérations combinées s’étendant sur le Brésil, les États-Unis, le Royaume-Uni — et la France. Un contrat d’approvisionnement de quinze ans, assorti de prix planchers garantis, accompagne l’opération. Selon les dirigeants de Serra Verde eux-mêmes, l’ambition dépasse la seule transaction financière : « démontrer le vaste potentiel du Brésil comme pôle de minéraux critiques », en espérant inspirer d’autres projets similaires dans le pays. D’autres gisements sont déjà en cours d’évaluation, notamment autour de Poços de Caldas, dans le Minas Gerais, où les australiennes Viridis Mining and Minerals et Meteoric Resources développent des projets d’argile ionique comparables.
Pourquoi la France regarde, elle aussi, vers le Brésil
Pour le lecteur francophone, cette histoire n’est pas qu’une curiosité brésilienne : elle touche directement une stratégie nationale française assumée au plus haut niveau. Consciente que 100 % de ses terres rares lourdes, 85 % de ses terres rares légères et 98 % de ses aimants permanents proviennent de Chine selon les estimations de l’Atlantic Council, la France a dévoilé en 2026 un plan national visant à couvrir, d’ici 2030, la totalité des besoins européens en terres rares lourdes et un quart des besoins en terres rares légères — un objectif que le ministre Roland Lescure a résumé d’une formule frappante : « dans un monde décarboné, les métaux critiques seront aussi importants que le pétrole ».
Mais Paris reconnaît une limite géologique incontournable : la France ne dispose pas, sur son propre sol, des réserves nécessaires pour alimenter cette ambition. Le plan mise donc sur une vingtaine d’accords bilatéraux avec des pays producteurs — l’Inde, la Norvège, le Japon, et le Brésil figurent parmi les partenaires cités. Lors du sommet du G7 organisé sous présidence française à Évian-les-Bains en juin 2026, consacré en grande partie à la sécurité des chaînes d’approvisionnement en minéraux critiques, le Brésil comptait justement parmi les grandes économies émergentes conviées aux côtés de l’Inde, du Kenya, de la Corée du Sud et de l’Égypte. Le hasard du calendrier veut que l’entreprise née du rachat de Serra Verde dispose déjà, elle aussi, d’opérations en sol français — signe que ce pont entre les deux pays ne relève plus seulement de la diplomatie, mais commence à prendre une forme industrielle concrète.
Le revers de la médaille
Il serait toutefois incomplet de raconter cette histoire comme une success story sans nuance. Des chercheurs brésiliens, comme le géographe Luiz Jardim Wanderley, de l’Université Fédérale Fluminense, alertent sur un risque bien connu de l’histoire minière du pays : celui de rester cantonné au rôle de fournisseur de matière première brute, sans jamais capter la valeur ajoutée du raffinage ou de la fabrication — un schéma que le Brésil a déjà vécu avec l’or colonial, le fer, puis le pétrole. De fait, en 2025, la commune de Minaçu a exporté près de 678 tonnes de terres rares vers la Chine, contre seulement 51 kilogrammes vers les États-Unis — un rapport que le rachat par USA Rare Earth cherche justement à inverser. Les mêmes chercheurs rappellent aussi qu’aucune activité minière n’est neutre pour l’environnement : la mobilisation de ressources hydriques et la transformation durable des paysages font partie intégrante de toute extraction de terres rares, y compris lorsqu’elle se fait, comme au Brésil, par un procédé considéré comme plus propre que les méthodes chinoises traditionnelles.
Le Brésil se trouve donc à un carrefour révélateur : détenir la deuxième réserve mondiale ne garantit rien en soi. Tout dépendra de la capacité du pays à négocier une place dans la chaîne de valeur — raffinage, séparation, fabrication d’aimants — plutôt que de se contenter, une fois de plus, d’exporter la terre brute et de laisser d’autres pays en capter l’essentiel du bénéfice industriel.
Un Cerrado goianais au centre du monde
Il y a quelque chose de vertigineux dans cette bascule : une route de terre sinueuse, à plus de trois cents kilomètres de Brasília, traversant des collines de Cerrado encore préservées, mène aujourd’hui à l’un des actifs les plus surveillés de la géopolitique industrielle mondiale. Ce que Minaçu produit désormais ne se mesure plus seulement en tonnes d’oxydes, mais en position stratégique — pour le Brésil, pour les États-Unis qui cherchent à réduire leur dépendance chinoise, et pour une France qui a compris, un peu tard mais avec détermination, que les métaux du XXIe siècle se négocient déjà, discrètement, sur les collines rouges de Goiás.
Brasil à Table Le Brésil ne s’explique pas — il se vit.