Terras Raras: Como o Brasil se Tornou, em Poucos Meses, uma Peça Central do Jogo Mundial
Há apenas dois dias, uma transação de US$ 2,8 bilhões selou discretamente a entrada do Brasil em um dos dossiês geopolíticos mais tensos da década. Entenda por que esse pequeno canto do Cerrado goiano interessa hoje tanto a Washington quanto a Paris.
Existem temas que parecem, à primeira vista, reservados a engenheiros e diplomatas — técnicos demais, distantes demais para dizer respeito ao grande público. As terras raras pertencem a essa categoria, até o dia em que se descobre que elas estão escondidas no motor de cada carro elétrico, em cada turbina eólica, em cada smartphone, e em boa parte dos sistemas de defesa ocidentais. Esse dia, geralmente, chega quando uma escassez ou uma tensão diplomática acaba de lembrar o mundo inteiro disso, de forma brutal.
Neste dia 4 de setembro de 2026, a empresa americana USA Rare Earth anunciou a conclusão da compra da Serra Verde, a única produtora comercial de terras raras do Brasil, instalada em Minaçu, no estado de Goiás — a poucas centenas de quilômetros de Goiânia. Valor da operação: cerca de US$ 300 milhões em dinheiro, complementados pela emissão de mais de 126 milhões de ações, totalizando um valor próximo a US$ 2,8 bilhões. Não se trata de uma simples transação de mineração. É a primeira vez que uma cadeia completa de suprimento de terras raras — da mina até o ímã final — se constrói fora da Ásia, tendo o Brasil como elo fundador.
Metais que não são, de fato, raros
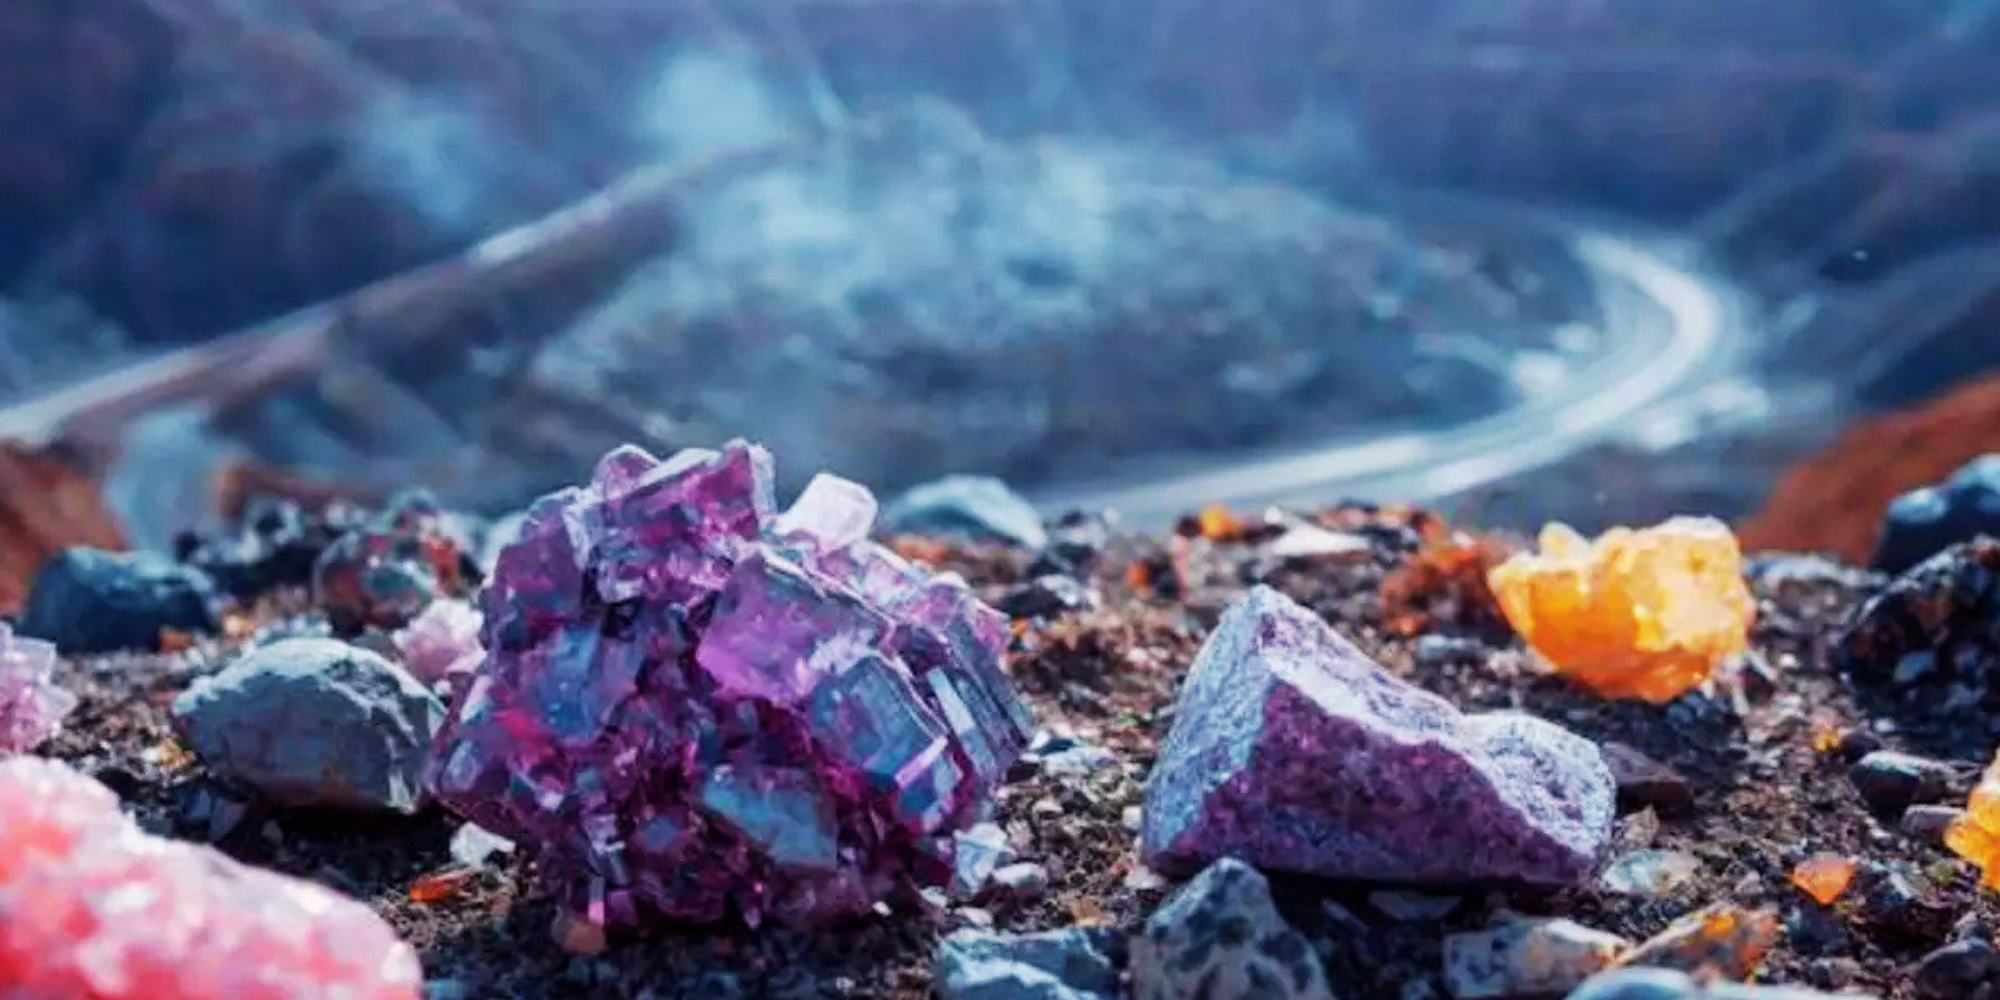
O termo gera confusão, e é justamente isso que por muito tempo impediu o grande público de entender o problema: os dezessete elementos químicos que compõem o grupo das terras raras — os quinze lantanídeos, além do escândio e do ítrio — não são raros no sentido geológico do termo. Eles são encontrados em abundância em vários continentes. O que é raro, na verdade, é a sua concentração: esses metais quase sempre aparecem misturados a outros minerais, dispersos em quantidades ínfimas, o que torna sua extração — e, sobretudo, seu refino — extraordinariamente complexos e caros. É essa dificuldade técnica — e não uma escassez natural — que permitiu a um único país dominar quase inteiramente o mercado mundial: a China.
Segundo as estimativas mais recentes do USGS (United States Geological Survey), a China deteria cerca de 44 milhões de toneladas em reservas, quase metade do total mundial, à frente do Brasil, com 21 milhões de toneladas — a segunda maior reserva do mundo, cerca de 23% do total do planeta, segundo o Instituto Brasileiro de Mineração (Ibram). Mas possuir as reservas não basta: Pequim hoje é responsável por cerca de 60% a 70% da extração mineral mundial e, mais importante, por mais de 85% a 90% da capacidade de refino e separação, além de quase 94% da fabricação mundial de ímãs permanentes à base de terras raras. É esse domínio sobre as etapas mais técnicas da cadeia de valor — e não sobre os depósitos em si — que constitui a verdadeira alavanca estratégica chinesa.
Uma arma comercial usada sem rodeios
Os últimos meses demonstraram, de forma espetacular, o quanto essa alavanca pode ser acionada. Em abril de 2025, e depois novamente em ritmo constante ao longo de 2025 e 2026, Pequim impôs e depois ampliou um regime de licenças de exportação sobre vários elementos de terras raras e sobre os ímãs derivados deles — chegando a cobrir doze elementos distintos no início de outubro de 2026. A medida teve efeitos imediatos e concretos na Europa: segundo a associação europeia de fornecedores automotivos (CLEPA), várias linhas de produção tiveram que fechar no continente já em junho de 2025, com os estoques de ímãs se esgotando mais rápido do que as licenças chinesas eram emitidas. O Atlantic Council calculou em US$ 1,5 trilhão as perdas econômicas mundiais diretamente ligadas a esse endurecimento.
A tensão chegou ao auge na cúpula da APEC na Coreia do Sul, no fim de outubro de 2025, quando Xi Jinping e Donald Trump chegaram a uma trégua: a China aceitou suspender suas restrições mais recentes, e os Estados Unidos, em troca, reduziram suas tarifas sobre produtos chineses. Um equilíbrio que permaneceu frágil — no início de setembro de 2026, vários fornecedores chineses voltaram a suspender certas remessas para os Estados Unidos, alegando desacordos em torno da regulação americana de tecnologias de comunicação, enquanto atrasos semelhantes atingiam o Japão e a Índia. Para os industriais ocidentais, a mensagem já está clara há tempos: enquanto o refino permanecer concentrado na China, nenhum acordo comercial, por mais sólido que seja, oferecerá garantia definitiva.
A aposta brasileira: de Minaçu a uma cadeia mina-ao-ímã
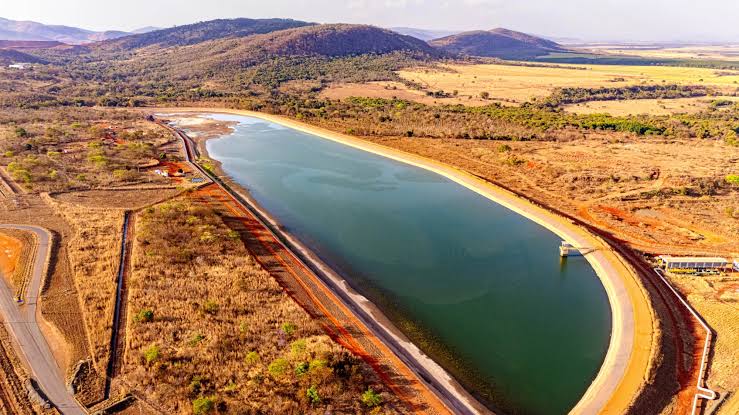
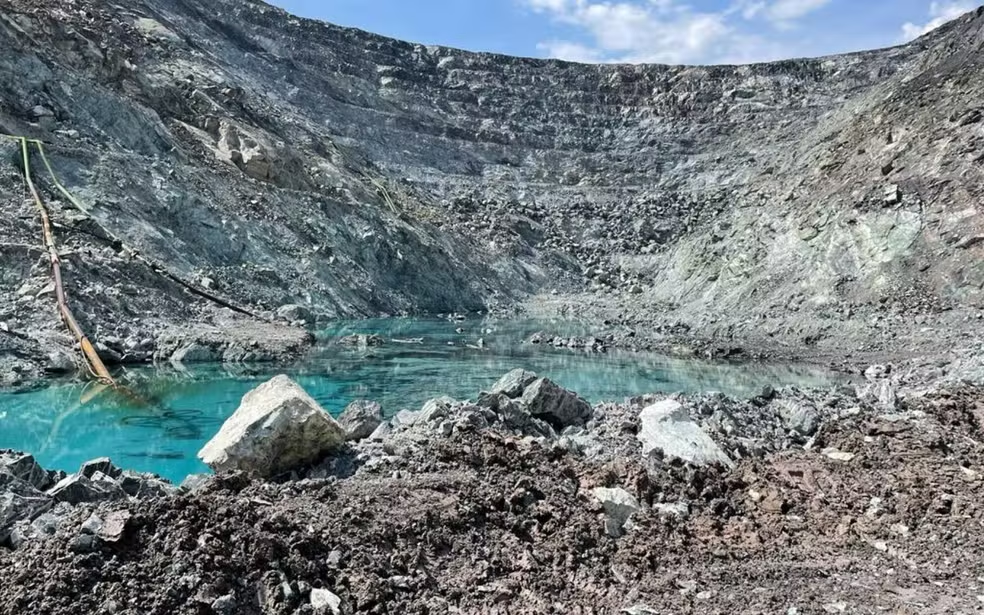
É nesse contexto que o pequeno depósito de Pela Ema, em Minaçu, ganha uma importância desproporcional ao seu tamanho. A Serra Verde opera ali, desde 2024, a única mina comercial de terras raras em atividade no Brasil — e um dos poucos sítios do mundo, fora da Ásia, a explorar um depósito de argila iônica, considerado a principal fonte de terras raras pesadas, as mais críticas e mais difíceis de obter em outros lugares. A meta de produção para o fim de 2026 é de cerca de 4.000 toneladas de óxidos de terras raras totais, com uma segunda fase visando 6.400 toneladas anuais.
O acordo fechado com a USA Rare Earth não se limita a uma simples aquisição: ele associa a mina brasileira às capacidades de refino, separação e fabricação de ímãs do grupo americano, com operações combinadas que se estendem pelo Brasil, Estados Unidos, Reino Unido — e França. Um contrato de fornecimento de quinze anos, com preços mínimos garantidos, acompanha a operação. Segundo os próprios dirigentes da Serra Verde, a ambição vai além da transação financeira: “demonstrar o vasto potencial do Brasil como polo de minerais críticos”, na esperança de inspirar outros projetos semelhantes no país. Outros depósitos já estão em fase de avaliação, principalmente ao redor de Poços de Caldas, em Minas Gerais, onde as australianas Viridis Mining and Minerals e Meteoric Resources desenvolvem projetos de argila iônica comparáveis.
Por que a França também olha para o Brasil
Para o leitor francófono, essa história não é apenas uma curiosidade brasileira: ela toca diretamente uma estratégia nacional francesa assumida no mais alto nível. Consciente de que 100% de suas terras raras pesadas, 85% de suas terras raras leves e 98% de seus ímãs permanentes vêm da China, segundo estimativas do Atlantic Council, a França revelou em 2026 um plano nacional que visa cobrir, até 2030, a totalidade das necessidades europeias de terras raras pesadas e um quarto das necessidades de terras raras leves — um objetivo que o ministro Roland Lescure resumiu em uma frase marcante: “em um mundo descarbonizado, os metais críticos serão tão importantes quanto o petróleo”.
Mas Paris reconhece um limite geológico incontornável: a França não dispõe, em seu próprio território, das reservas necessárias para alimentar essa ambição. O plano aposta, portanto, em cerca de vinte acordos bilaterais com países produtores — Índia, Noruega, Japão e Brasil figuram entre os parceiros citados. Na cúpula do G7 organizada sob presidência francesa em Évian-les-Bains, em junho de 2026, dedicada em grande parte à segurança das cadeias de suprimento de minerais críticos, o Brasil estava justamente entre as grandes economias emergentes convidadas, ao lado de Índia, Quênia, Coreia do Sul e Egito. O acaso do calendário quis que a empresa nascida da compra da Serra Verde já tivesse, também ela, operações em solo francês — sinal de que essa ponte entre os dois países já não é mais só diplomática, e começa a tomar forma industrial concreta.
O outro lado da moeda
Seria, porém, incompleto contar essa história como um sucesso sem ressalvas. Pesquisadores brasileiros, como o geógrafo Luiz Jardim Wanderley, da Universidade Federal Fluminense, alertam para um risco bem conhecido da história mineral do país: o de permanecer restrito ao papel de fornecedor de matéria-prima bruta, sem nunca capturar o valor agregado do refino ou da fabricação — um padrão que o Brasil já viveu com o ouro colonial, o ferro e depois o petróleo. De fato, em 2025, o município de Minaçu exportou quase 678 toneladas de terras raras para a China, contra apenas 51 quilos para os Estados Unidos — uma proporção que a compra pela USA Rare Earth busca justamente inverter. Os mesmos pesquisadores também lembram que nenhuma atividade de mineração é neutra para o meio ambiente: a mobilização de recursos hídricos e a transformação duradoura das paisagens fazem parte de toda extração de terras raras, mesmo quando feita, como no Brasil, por um processo considerado mais limpo do que os métodos tradicionais chineses.
O Brasil se encontra, portanto, em uma encruzilhada reveladora: deter a segunda maior reserva mundial não garante nada por si só. Tudo dependerá da capacidade do país de negociar um espaço na cadeia de valor — refino, separação, fabricação de ímãs — em vez de se contentar, mais uma vez, em exportar a terra bruta e deixar que outros países capturem a maior parte do benefício industrial.
Um Cerrado goiano no centro do mundo
Há algo de vertiginoso nessa virada: uma estrada de terra sinuosa, a mais de trezentos quilômetros de Brasília, atravessando morros de Cerrado ainda preservados, leva hoje a um dos ativos mais vigiados da geopolítica industrial mundial. O que Minaçu produz agora não se mede mais apenas em toneladas de óxidos, mas em posição estratégica — para o Brasil, para os Estados Unidos, que buscam reduzir sua dependência chinesa, e para uma França que entendeu, um pouco tarde, mas com determinação, que os metais do século 21 já estão sendo negociados, discretamente, nas colinas vermelhas de Goiás.
Brasil à Table O Brasil não se explica — vivencia-se.